Η Δικαιοσύνη ύψωσε ανάχωμα στην καταστροφική πολιτική της κυβέρνησης, που κατάργησε την προστασία της πρώτης κατοικίας. Η απόφαση του ΣτΕ για την πρώτη κατοικία και τα χρέη προς το Δημόσιο αποκαλύπτει την πολιτική γύμνια της κυβέρνησης και το μέγεθος της ευθύνης της: εγκατέλειψε τον πολίτη μόνο απέναντι στα χρέη του και στον κίνδυνο να χάσει το σπίτι του.
Πρόκειται για απόφαση κόλαφο για την κυβερνητική πολιτική. Επαναφέρει στο κέντρο τις αρχές του κοινωνικού κράτους που η κυβέρνηση ισοπέδωσε και δίνει ουσιαστικό περιεχόμενο στη συνταγματική προστασία της στέγης, της οικογένειας και της ανθρώπινης αξιοπρέπειας. Υπενθυμίζει ότι όλα τα κρατικά όργανα έχουν υποχρέωση να διασφαλίζουν αποτελεσματικά αυτά τα δικαιώματα και ότι η στέρηση της κατοικίας για την είσπραξη δημόσιων οφειλών προϋποθέτει την εξάντληση των πρόσφορων ηπιότερων μέσων. Η προστασία της οικογενειακής στέγης αποτελεί συνταγματική υποχρέωση της Πολιτείας.
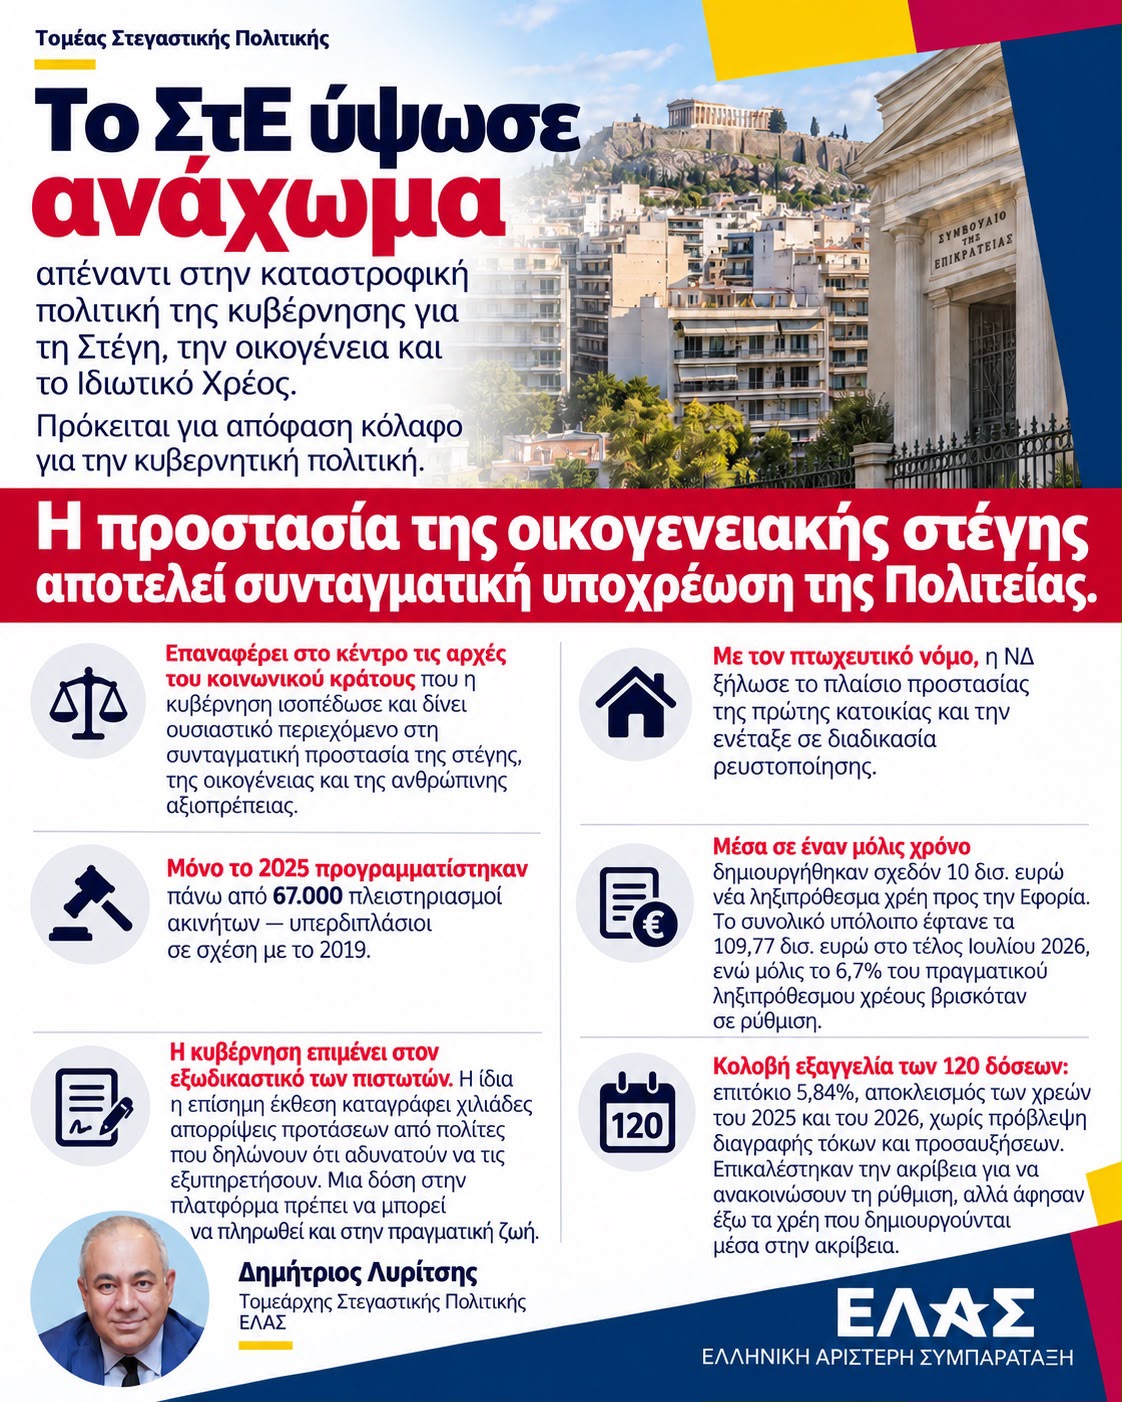
Για τον κ. Μητσοτάκη, όμως, η προστασία της οικογενειακής στέγης δεν αποτέλεσε ποτέ προτεραιότητα. Αντιθέτως, με τον πτωχευτικό νόμο, η ΝΔ ξήλωσε το πλαίσιο προστασίας της πρώτης κατοικίας και την ενέταξε σε διαδικασία ρευστοποίησης.
Επτά χρόνια τώρα, οι οικογένειες ζουν με την αβεβαιότητα, την πίεση των χρεών και την αγωνία της απώλειας του σπιτιού τους. Μόνο το 2025 προγραμματίστηκαν πάνω από 67.000 πλειστηριασμοί ακινήτων - υπερδιπλάσιοι σε σχέση με το 2019. Αυτή είναι η πραγματικότητα πίσω από την κυβερνητική εικόνα της ευημερίας.
Μέσα σε έναν μόλις χρόνο δημιουργήθηκαν σχεδόν 10 δισ. ευρώ νέα ληξιπρόθεσμα χρέη προς την Εφορία. Το συνολικό υπόλοιπο έφτανε τα 109,77 δισ. ευρώ στο τέλος Ιουλίου 2026, ενώ μόλις το 6,7% του πραγματικού ληξιπρόθεσμου χρέους βρισκόταν σε ρύθμιση. Η αδυναμία πληρωμής απλώνεται στα νοικοκυριά, στους επαγγελματίες και στις μικρές επιχειρήσεις.
Απέναντι σε αυτή την κατάσταση, η κυβέρνηση επιμένει στον εξωδικαστικό των πιστωτών και πανηγυρίζει για τον αριθμό των ρυθμίσεων. Η ίδια η επίσημη έκθεση, όμως, καταγράφει χιλιάδες απορρίψεις προτάσεων από πολίτες που δηλώνουν ότι αδυνατούν να τις εξυπηρετήσουν. Μια δόση στην πλατφόρμα πρέπει να μπορεί να πληρωθεί και στην πραγματική ζωή.
Το ίδιο συμβαίνει με την κολοβή εξαγγελία των 120 δόσεων: επιτόκιο 5,84%, αποκλεισμός των χρεών του 2025 και του 2026, χωρίς πρόβλεψη διαγραφής τόκων και προσαυξήσεων. Επικαλέστηκαν την ακρίβεια για να ανακοινώσουν τη ρύθμιση, αλλά άφησαν έξω τα χρέη που δημιουργούνται μέσα στην ακρίβεια. Ζητούν συνέπεια από τον πολίτη, ενώ διατηρούν όρους που εξαντλούν τη δυνατότητά του να πληρώνει.
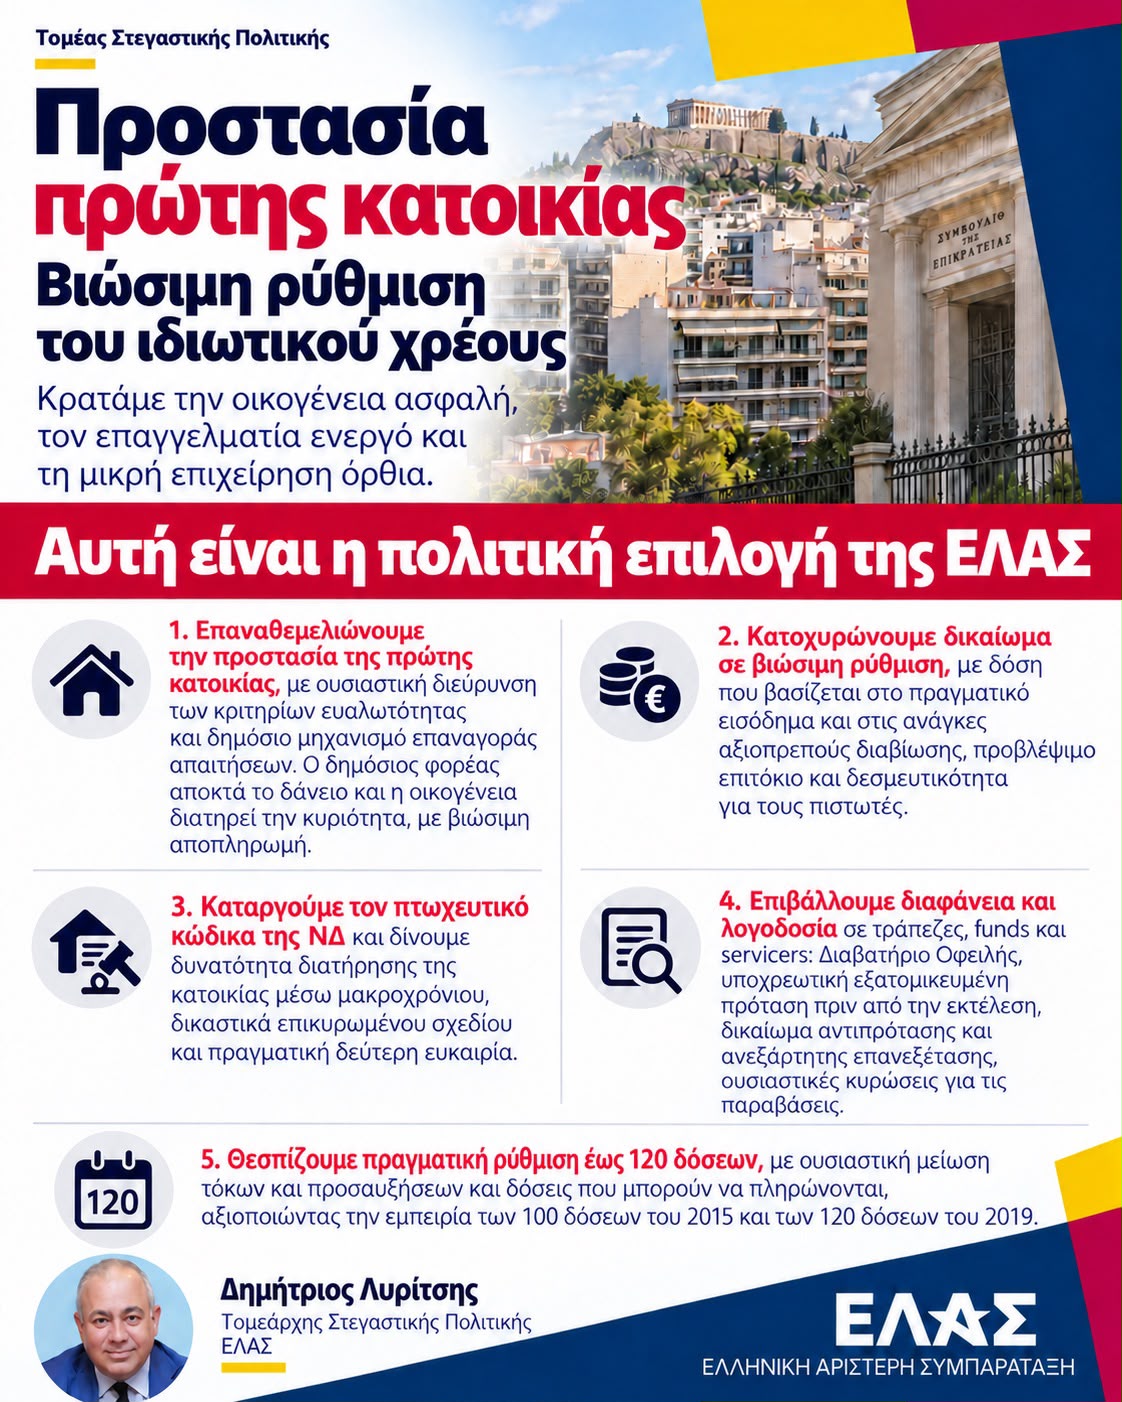
Η προστασία της πρώτης κατοικίας και η βιώσιμη ρύθμιση του ιδιωτικού χρέους αποτελούν προϋπόθεση οικονομικής ανάκαμψης. Κρατούν την οικογένεια ασφαλή, τον επαγγελματία ενεργό και τη μικρή επιχείρηση όρθια. Αυτή είναι η πολιτική επιλογή της ΕΛΑΣ:
• Επαναθεμελιώνουμε την προστασία της πρώτης κατοικίας, με ουσιαστική διεύρυνση των κριτηρίων ευαλωτότητας και δημόσιο μηχανισμό επαναγοράς απαιτήσεων. Ο δημόσιος φορέας αποκτά το δάνειο και η οικογένεια διατηρεί την κυριότητα, με βιώσιμη αποπληρωμή.
• Κατοχυρώνουμε δικαίωμα σε βιώσιμη ρύθμιση, με δόση που βασίζεται στο πραγματικό εισόδημα και στις ανάγκες αξιοπρεπούς διαβίωσης, προβλέψιμο επιτόκιο και δεσμευτικότητα για τους πιστωτές.
• Καταργούμε τον πτωχευτικό κώδικα της ΝΔ και δίνουμε δυνατότητα διατήρησης της κατοικίας μέσω μακροχρόνιου, δικαστικά επικυρωμένου σχεδίου και πραγματική δεύτερη ευκαιρία.
• Επιβάλλουμε διαφάνεια και λογοδοσία σε τράπεζες, funds και servicers: Διαβατήριο Οφειλής, υποχρεωτική εξατομικευμένη πρόταση πριν από την εκτέλεση, δικαίωμα αντιπρότασης και ανεξάρτητης επανεξέτασης, ουσιαστικές κυρώσεις για τις παραβάσεις.
• Θεσπίζουμε πραγματική ρύθμιση έως 120 δόσεων, με ουσιαστική μείωση τόκων και προσαυξήσεων και δόσεις που μπορούν να πληρώνονται, αξιοποιώντας την εμπειρία των 100 δόσεων του 2015 και των 120 δόσεων του 2019.